روایت جلسه
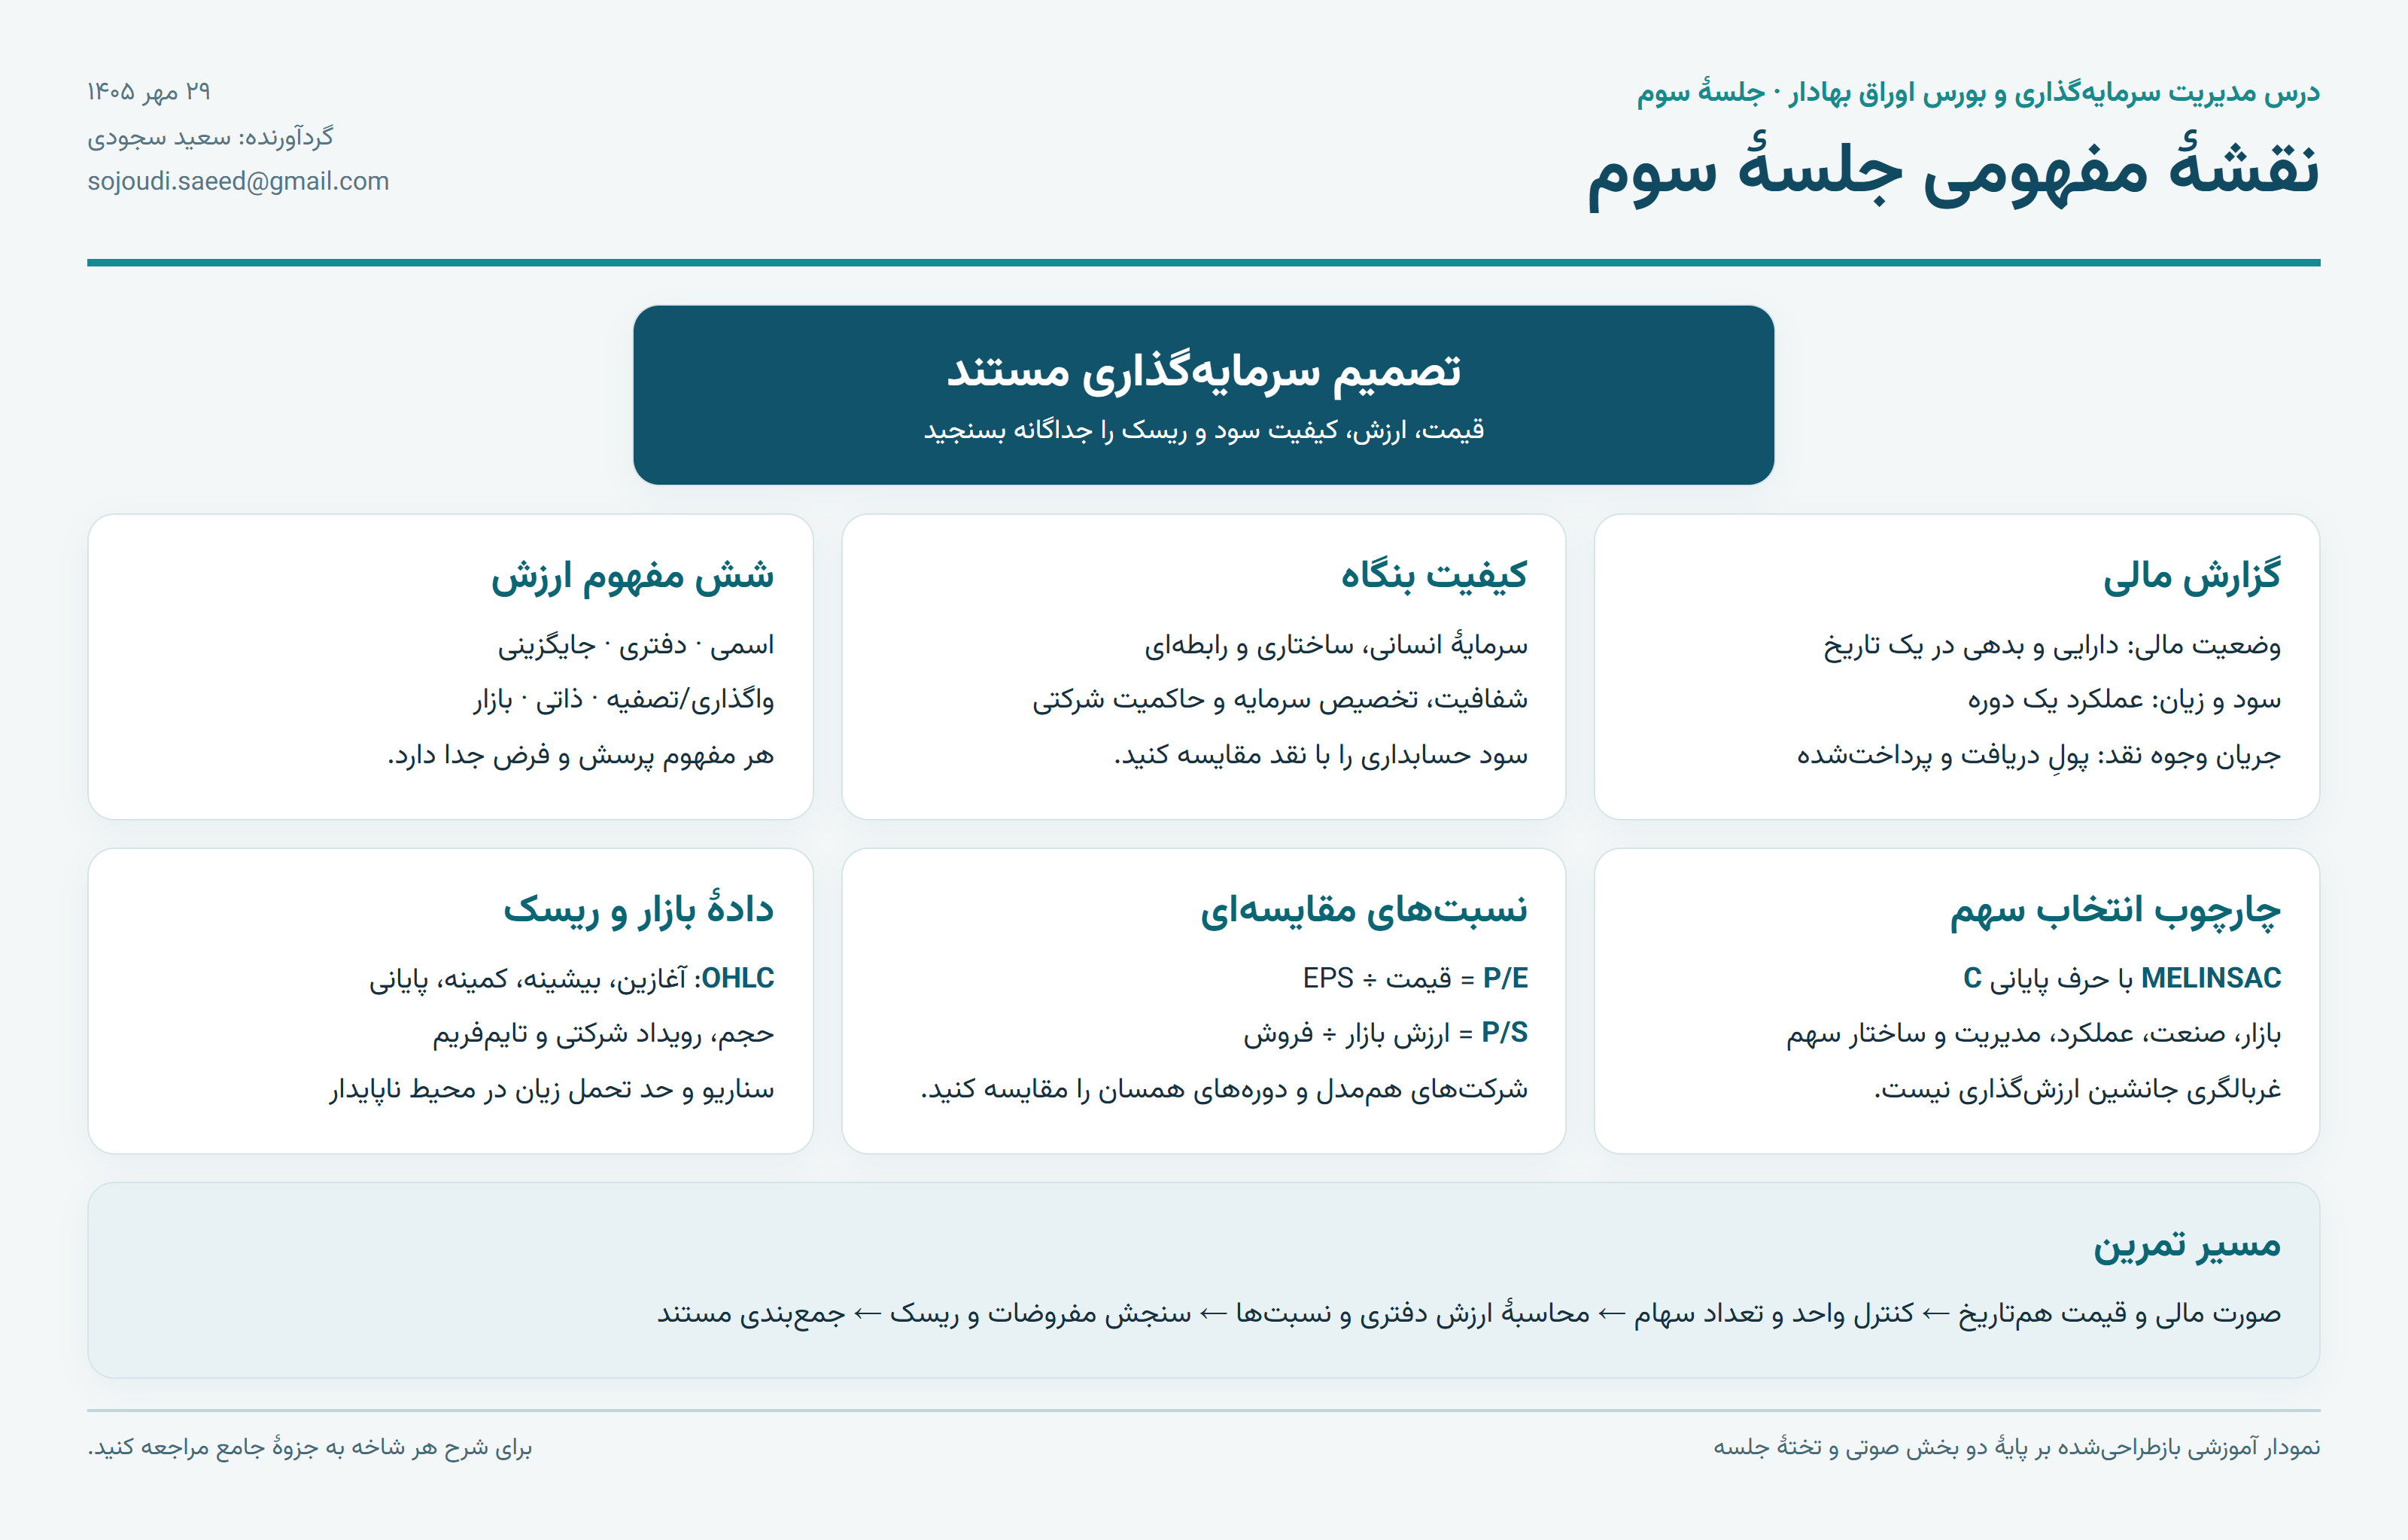
جلسهٔ سوم چند برداشت متفاوت از کلمهٔ «ارزش» را کنار هم گذاشت. در بررسی مثال شرکت صنعتی، اهمیت تاریخ گزارش، واحد پول و تعداد سهم روشن شد. همین جزئیات تعیین میکنند که دو عدد اصلاً قابل مقایسه باشند یا نه. پیش از خواندن یک نسبت، اسم و منشأ دو عدد داخل آن را بنویسید.
توضیح درس
از خود بپرسید عدد کدام نوع ارزش را نشان میدهد
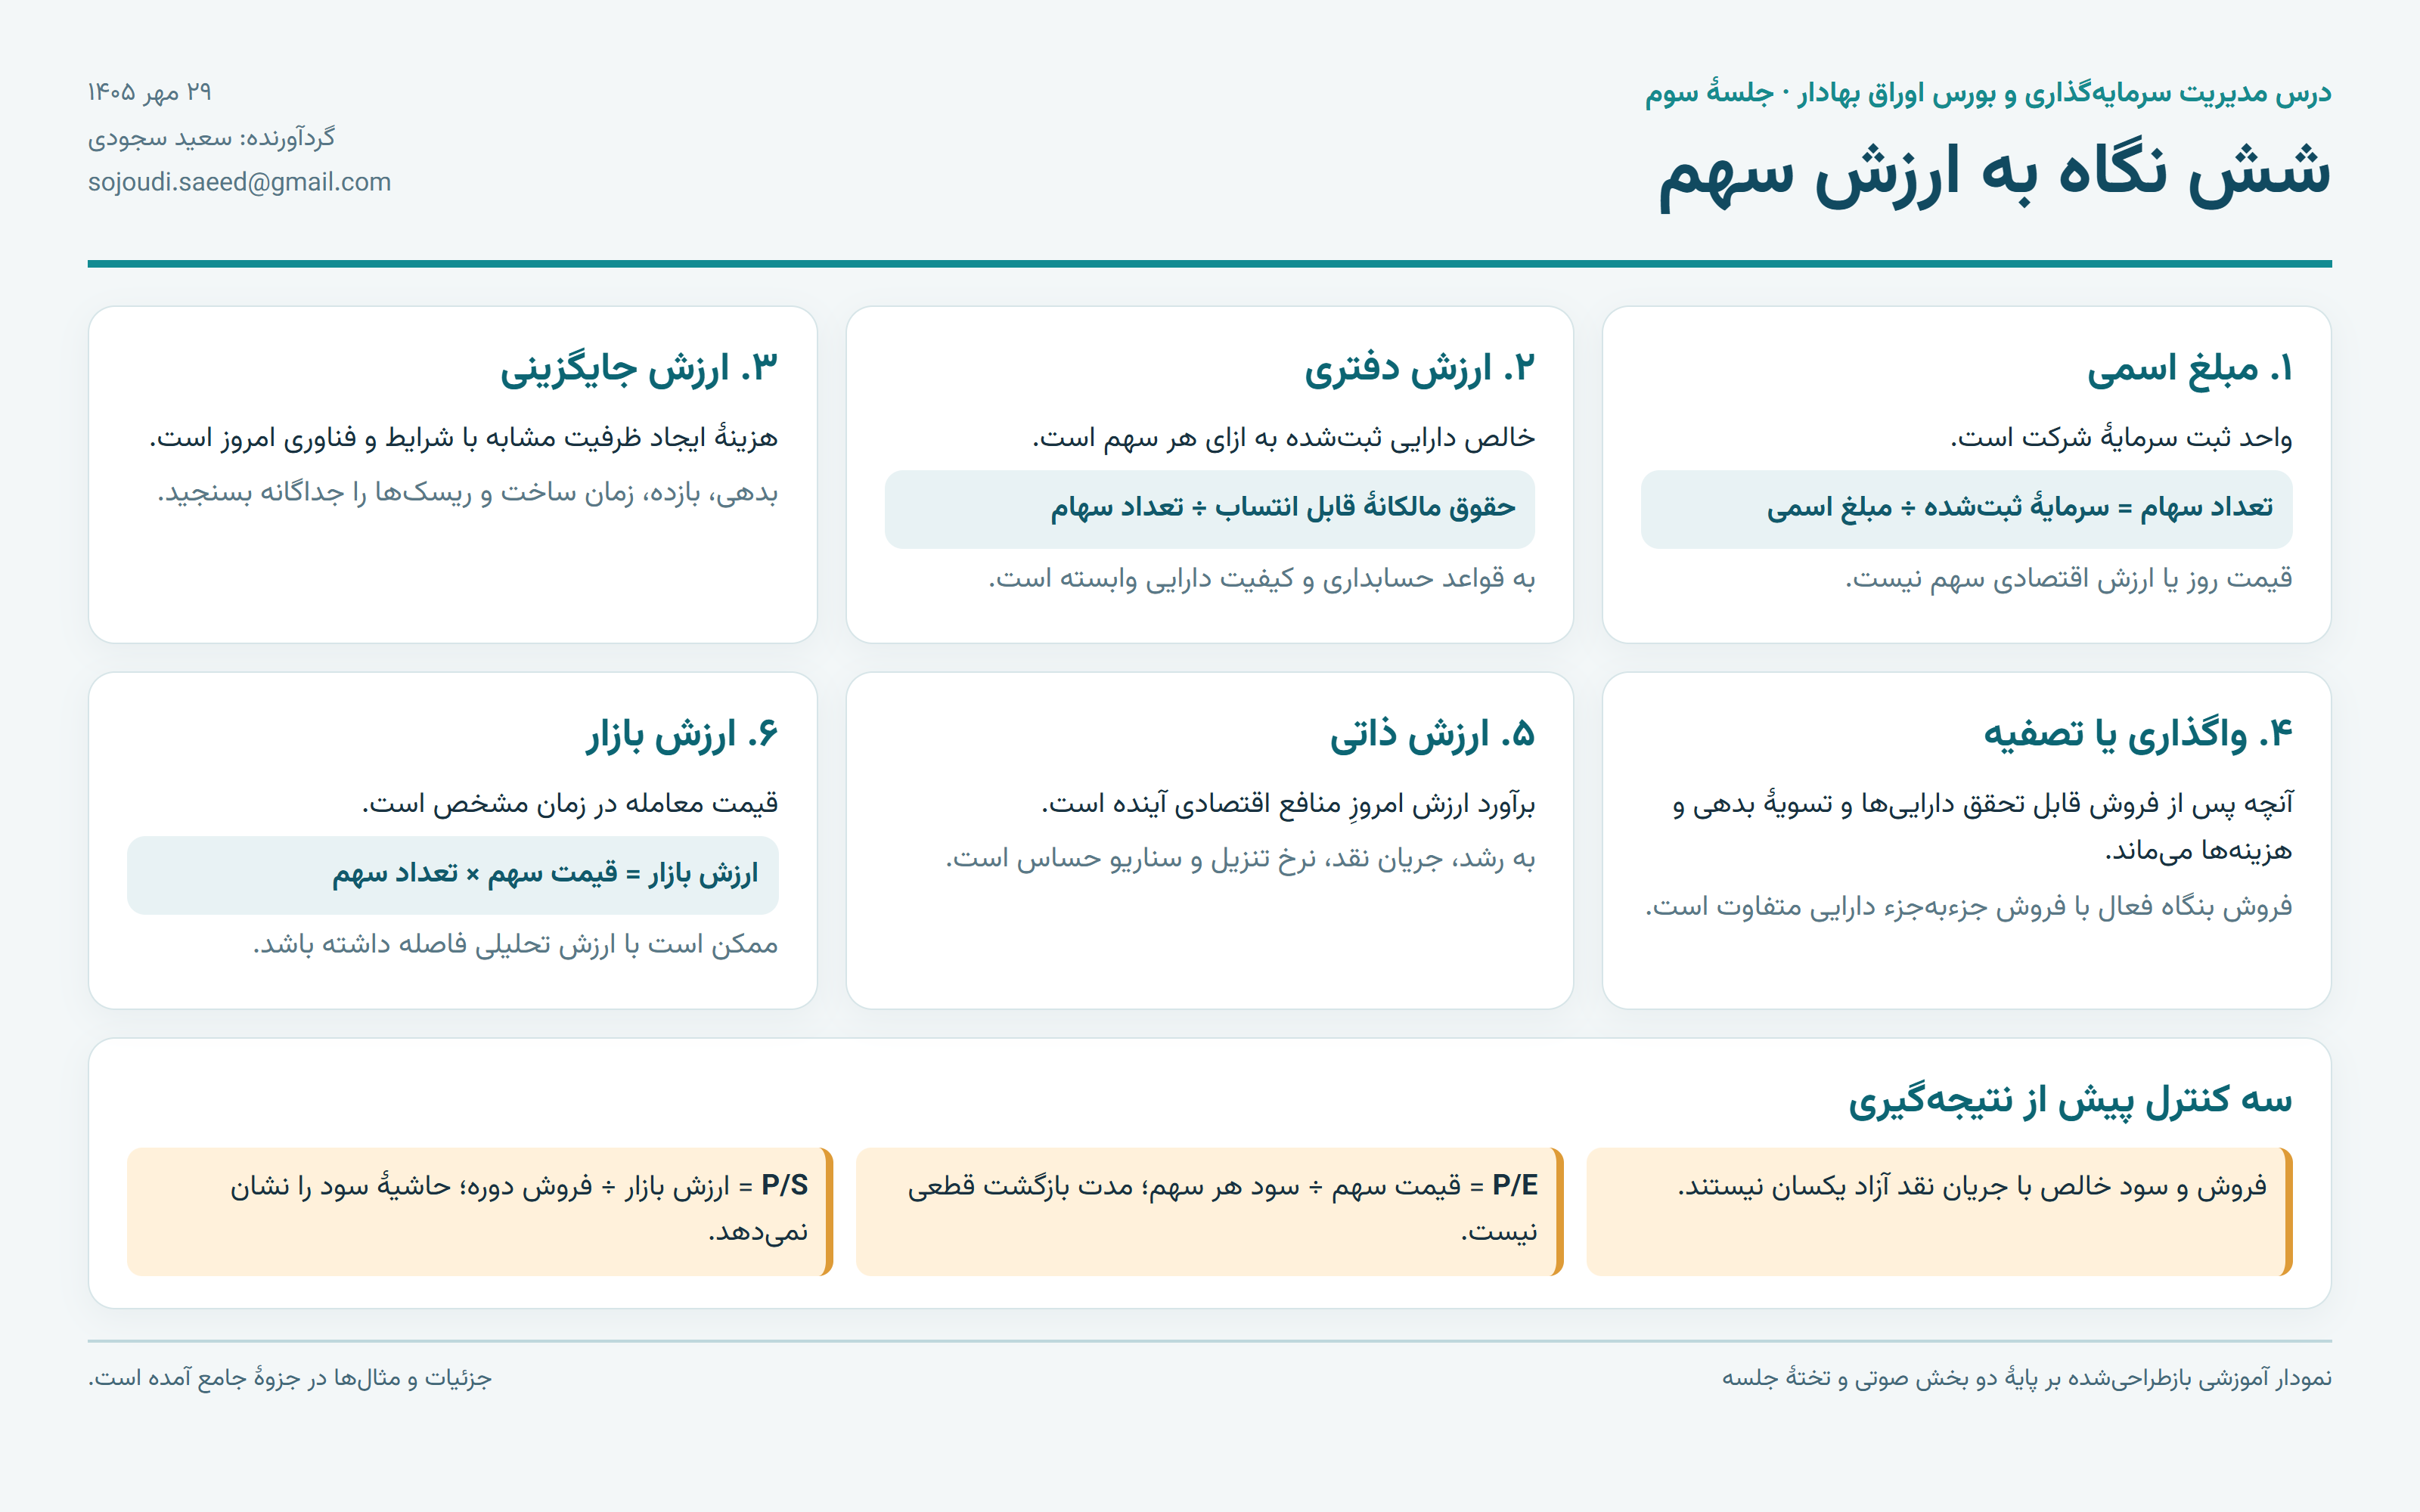
ارزش دفتری به ثبت حسابداری داراییها و بدهیها وابسته است. ارزش جایگزینی دربارهٔ هزینهٔ ساخت ظرفیت مشابه امروز است. ارزش ذاتی با مفروضات دربارهٔ آینده تغییر میکند. ارزش بازار حقوق مالکانه از ضرب قیمت سهم در تعداد سهام مرتبط به دست میآید. برای مقایسهٔ هر سهم، مطمئن شوید مخرج و صورت برای همان حقوق و همان دورهاند.
از ارزش بازار سهام چگونه به ارزش بنگاه میرسیم؟
نسبت قیمت به سود یا فروش را از روی دوره و واحد بخوانید
در نسبت P/E قیمت سهم را بر سود هر سهم تقسیم میکنیم. سود میتواند به دوازده ماه گذشته یا برآورد آینده مربوط باشد. نسبت P/S ارزش بازار را نسبت به فروش دوره میسنجد. شرکتهای با فروش مشابه ممکن است حاشیهٔ سود و وضعیت وصول متفاوتی داشته باشند. هنگام مقایسه، نوع کسبوکار و دورهٔ گزارش را کنار عدد نسبت ثبت کنید.
مثال ارزش دفتری هر سهم با دو عدد از یک گزارش
در مثال آموزشی، حقوق مالکانه ۲٬۴۰۰ میلیارد ریال و تعداد سهم ۱٫۲ میلیارد است. تقسیم این دو، ۲٬۰۰۰ ریال ارزش دفتری بهازای هر سهم میدهد. اگر قیمت بازار ۳٬۰۰۰ ریال باشد، نسبت قیمت به ارزش دفتری ۱٫۵ است. در جدول تحلیل بنویسید هر سه عدد به چه تاریخ یا دورهای تعلق دارند. بعد کیفیت داراییها و دلیل اختلاف قیمت بازار با عدد دفتری را بررسی کنید.
در تابلو کدام قیمت را باید مبنای مقایسه گرفت؟
فایلهای صوتی (پادکست)
مرور کوتاه ارزش سهم و نسبتهای مالی
مرور کوتاه · 1:46
مرور سریع تعریفهایی که در مقایسهٔ ارزش و قیمت به کار میآیند.
نمایش 3 پادکست دیگر
مرور عمیق روشهای ارزشگذاری و دادهٔ بازار
مرور عمیق · 17:16
مرور گستردهتر مباحث جلسهٔ سوم و ارتباط روشها و مثالها.
نقد کاربرد نسبتها در مقایسهٔ شرکتها
نقد · 7:19
مرور انتقادی برای بررسی فرضهای پشت نسبتهای مالی.
مناظرهٔ قیمت بازار و برآورد ارزش
مناظره · 18:01
گفتوگویی برای مقایسهٔ چند زاویهٔ تحلیل از موضوعات همین جلسه.
ویدیوی کامل توضیح جلسه
دانلود جزوهها
منابع این یادداشت
- مدیریت سرمایهگذاری و بورس اوراق بهادار، جلسهٔ ۳، ۲۹ مهر ۱۴۰۵، جزوهٔ جامع و خلاصهٔ مرور همان جلسه